CCCDによる個人納税者番号の検索
個人納税者番号のオンライン検索ガイド:個人納税者番号の取得方法、個人所得税(TNCN)の納税者番号、世帯事業の納税者番号について解説します。通達90/2026/TT-BTC(2026年7月1日施行)に対応しています。
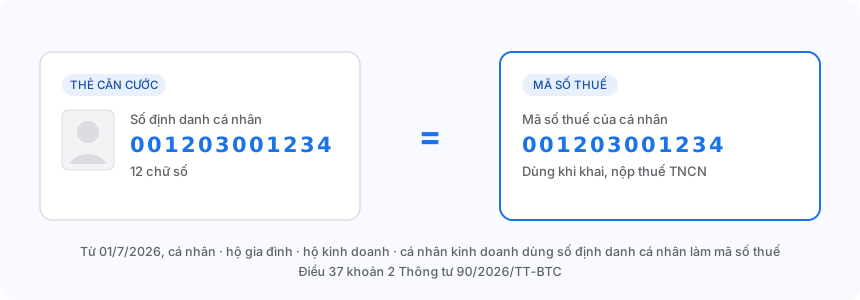
IDカード(CCCD)上の個人識別番号が、そのまま個人納税者番号です。別に探すべき番号はありません。実際に必要なのは、お客様の税務登録情報が国民人口データベースと正しく照合されているかを確認することです。
個人納税者番号とは何か、どこで取得するか
以前は、個人ごとに税務当局から10桁の納税者番号が別途発行され、CMND(国民身分証番号)やCCCDとは別物でした。そのため、CMNDで個人納税者番号を探す、CCCDで個人納税者番号を検索する、個人納税者番号の取得方法といった検索が多く見られました。身分証明書は手元にあっても、納税者番号を思い出せない方が多かったためです。
規定が変わりました。通達90/2026/TT-BTC第37条第2項は、通達の施行前に納税者番号が発行されている納税者は、既存の納税者番号を引き続き使用するとしています。ただし、2025年税務管理法(Luật Quản lý thuế 2025)第11条第1項に定める個人、世帯、世帯事業(hộ kinh doanh)、個人事業者については、個人識別番号を納税者番号として使用します。
実際の意味:「自分の個人納税者番号は何番か」を探しているなら、答えはIDカードにあります。12桁の個人識別番号です。その番号はもはや独立して存在しないため、別の番号を表示するウェブサイトはありません。
個人の税務登録情報はどこで確認できますか
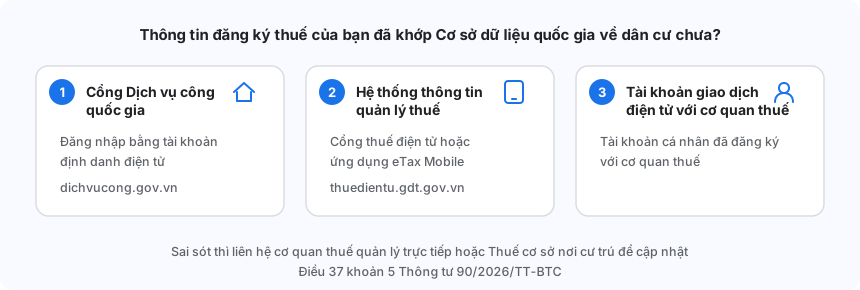
通達90/2026/TT-BTC第37条第5項により、個人、世帯、世帯事業、個人事業者は、自分の税務登録情報が国民人口データベースと正しく照合されているか、照合されていないかを、次の3つの経路で確認できます。
3つの公式検索経路
| 経路 | 利用方法 |
|---|---|
| 国家公共サービスポータル | ご自身の電子識別アカウントでログインし、個人の税務情報の照会項目へ進みます。電子識別アプリVNeIDはGoogle PlayまたはApp Storeからダウンロードできます。 |
| 税務管理情報システム | 税務当局の電子税務ポータル、またはeTax Mobileアプリです。登録情報だけでなく、発生済みの税務義務も確認できます。 |
| 税務当局との電子取引口座 | 電子取引口座に登録済みの方向けです。税務登録情報の変更申請書類の照会や提出も、そこで直接行えます。 |
いずれの経路もご本人のアカウントでのログインが必要です。情報に誤りがある場合は、直接管理する税務当局または居住地の税務署に連絡し、修正してください。
他人の個人納税者番号を検索できますか
いいえ。個人の税務登録情報は法律で保護される個人データであり、上記3つの経路はいずれも本人の身分認証アカウントを必要とします。CCCDやCMNDの番号だけで他人の個人納税者番号を検索する合法的な方法はありません。
これは事業者の納税者番号検索との根本的な違いです。事業者の納税者番号は、企業登録証明書および国家の企業登録情報システムで公開されているため、誰でも検索できます。個人納税者番号は公開されていません。
税務当局は、個人所得税の納税者向けの公開検索ページを tracuunnt.gdt.gov.vn/tcnnt/mstcn.jsp に設けており、そのページには「身分証明書/CCCD番号」欄があります。ただし、アスタリスク(*)の表示をよく確認してください。このフォームでは「納税者番号」が必須項目で、IDカード番号欄は絞り込みのための追加条件にすぎません。つまり、既に知っている納税者番号を照合するためのもので、IDカード番号から納税者番号を見つけ出すためのものではありません。
旧10桁の個人納税者番号はまだ使えますか
はい、使えます。通達90/2026/TT-BTC第37条第4項は、納税者番号が個人識別番号に統合された後も、旧納税者番号を使用して既に発行された請求書、証憑、税務書類、その他法的効力を有する書類は、個人識別番号に変更することなく、引き続き使用できると定めています。税務行政手続きや納税義務の履行証明に用いることができます。
個人が依然として10桁の納税者番号の発行を受けているケース
- 外国籍の個人です。
- 海外に居住するベトナム国籍の個人で、国家住民データベースに基づく個人識別番号を持たない方です。
複数の納税者番号の発行を受けたことがある場合、第37条第4項は、発行されたすべての番号について個人識別番号を更新するよう求めています。これは、税務当局がお客様の税務データを一つの窓口に統合・一本化できるようにするためです。
ステータス10 — 個人識別番号の更新待ちの納税者番号
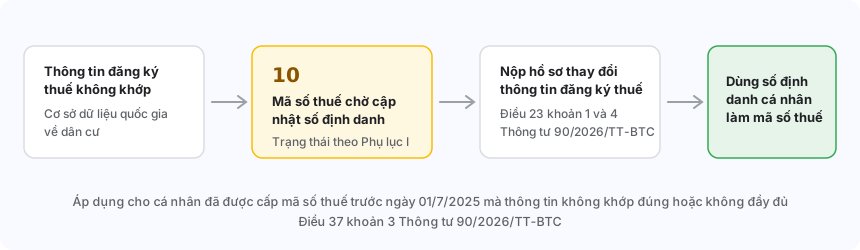
2025年7月1日より前に納税者番号が発行された個人で、税務登録情報が国民人口データベースと一致しない、または不完全な場合は、税務当局によりステータス10に移行されます。その場合、個人識別番号を納税者番号として使用する前に、通達90/2026/TT-BTC第23条第1項および第4項に基づく税務登録情報の変更手続きを完了する必要があります。
世帯事業の納税者番号
世帯事業と個人事業者は、経過措置において個人と同じ項に含まれるため、納税者番号の決定方法も同じです。
世帯事業の納税者番号について知っておくべき4つのこと
- 世帯、世帯事業、税務管理法2025年第11条第1項に該当する個人事業者は、世帯主の個人識別番号を納税者番号として使用します(第90/2026/TT-BTC号通達第37条第2項)。
- 以前に独自の納税者番号を付与された世帯事業は、その番号で検索できます。また、当サイトの納税者番号検索ツールで世帯事業の名称を入力して検索することもできます。世帯事業も税務登録データに含まれる納税者だからです。
- 世帯主が変更された場合、税務登録申請システムは、新しい世帯主の個人識別番号を確認し、企業登録情報システムへ送信します。その後、新しい世帯主に応じて世帯事業の納税者番号が更新されます。
- 世帯事業が中小企業に転換した場合、従来の納税者番号は、第90/2026/TT-BTC号通達の別表Iに従い、理由コード21で状態01に移行します。
既に固有の納税者番号を持つ特定の世帯事業を検索したい場合は、納税者番号検索ツールをご利用ください。税務登録データは企業だけでなく世帯事業も対象としています。
個人納税者番号に関するよくある質問
クイック回答
私の個人納税者番号はどの番号ですか?
CCCDで個人の納税者番号を検索するにはどこを使えばよいですか?
他人の個人納税者番号を検索できますか?
私の旧10桁の個人納税者番号はまだ使えますか?
個人納税者番号を2つ付与されていた場合はどうすればよいですか?
状態10「個人識別番号による納税者番号の情報更新待ち」とは何を意味しますか?
どのような場合に個人が依然として10桁の納税者番号を付与されますか?
世帯事業の納税者番号はどこで検索できますか?
扶養家族にも独自の納税者番号が必要ですか?
所得支払機関に税務登録を代行してもらうことはできますか?
法的根拠
適用される法令
- 2025年税務管理法(Luật Quản lý thuế 2025、法律第108/2025/QH15号)— 納税者番号に関する第11条。2026年7月1日施行。
- 税務登録に関する通達90/2026/TT-BTC(Thông tư 90/2026/TT-BTC)— 第5条第2項(外国人個人の10桁の納税者番号)、第23条(税務登録情報の変更)、第37条第2項、第3項、第4項、第5項(個人識別番号に関する経過規定)、附録I(ステータス10)。2026年7月1日施行。
- 通達86/2024/TT-BTCは、通達90/2026/TT-BTC第36条第1項により、2026年7月1日から失効しています。
事業者、会社または組織を検索したいですか。事業者の納税者番号検索ツールに切り替えると、納税者番号、会社名、住所を入力するだけで直ちに結果が表示されます。